Publié le : 29/10/26 5:14 PM
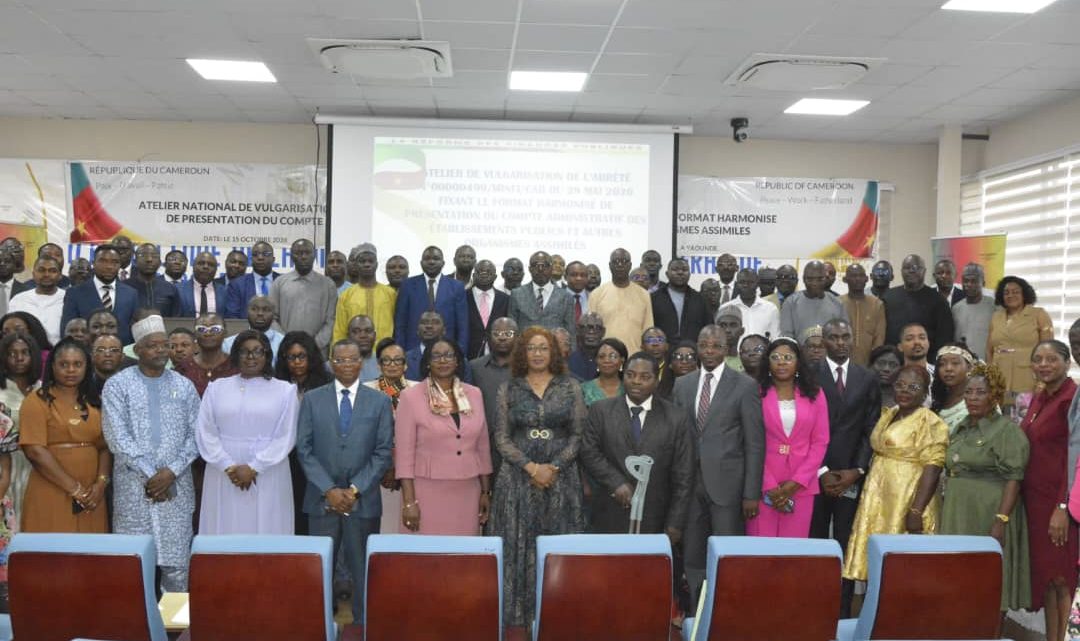
La Direction Générale du Budget a réuni le 15 octobre 2026 à Yaoundé l’ensemble des ordonnateurs et comptables publics des Établissements Publics et Organismes Assimilés. Un atelier technique présidé par Judith Clairence Menguele épouse Bodo, Chef de la Division des Participations et des Contributions, pour vulgariser l’arrêté n°000499 du 29 mai 2026 fixant le cadre harmonisé de présentation du Compte Administratif. L’objectif etant de mettre fin aux disparités, fiabiliser l’information financière et imposer la culture de la performance.
Le Ministère des Finances passe à la vitesse supérieure dans la modernisation des finances publiques. A la faveur d’un atelier national organisé sous la tutelle technique de la Division des Participations et des Contributions, logée à la Direction Générale du Budget, l’administration financière a procédé à la vulgarisation officielle de l’arrêté fixant le format harmonisé de présentation du Compte Administratif des Établissements Publics et des autres Organismes Assimilés. Les assises ont rassemblé ordonnateurs, agents comptables et responsables financiers venus de l’ensemble du territoire.
Au-delà du discours d’orientation, les travaux ont été substantiellement meublés par trois présentations thématiques qui ont constitué l’ossature pédagogique de l’atelier. La première a porté sur la reddition des comptes de l’ordonnateur, principes et cas pratiques auprès des établissements publics et organismes assimilés. La seconde a décortiqué l’esprit et la lettre de l’arrêté fixant le format harmonisé de présentation du compte administratif des établissements publics et autres organismes assimilés. La troisième, plus opérationnelle, s’est attardée sur la production du compte administratif des établissements publics, en insistant sur la méthode et l’impératif de dialogue permanent entre l’ordonnateur et l’agent comptable.
Dans son allocution d’ouverture, la présidente des travaux est partie d’un constat lucide. Loin d’être une simple formalité procédurale, l’arrêté n°000499 du 29 mai 2026 répond à des dysfonctionnements persistants révélés par le suivi de la gestion financière des entités publiques. Au nombre de ces maux figure d’abord l’hétérogénéité des pratiques, marquée par une disparité criante dans les modèles de présentation qui rend toute comparaison entre entités difficile voire impossible. S’y ajoute le morcellement de l’information, illustré par la multiplication anormale des comptes administratifs au sein d’une même structure, cas emblématique des universités d’Etat avec leurs facultés et grandes écoles rattachées, ce qui complexifie toute consolidation par la tutelle. Le diagnostic relève également des faiblesses techniques et documentaires, avec des carences manifestes de forme et de fond aggravées par l’absence de pièces annexes pourtant indispensables à la vérification de la sincérité des comptes. Enfin, un déficit de coordination a été déploré, traduisant une collaboration encore trop faible entre ordonnateurs et comptables publics alors même que leur synergie constitue le gage d’une reddition des comptes réussie.
Pour Mme Menguele, ce nouveau cadre n’est pas un texte isolé. Il s’inscrit en droite ligne de la loi de 2018 portant Régime Financier de l’Etat, des lois de 2017 fixant le statut général des Etablissements Publics, du Règlement Général de la Comptabilité Publique et des exigences de transparence et de bonne gouvernance. A travers cette harmonisation, la Direction Générale du Budget n’entend pas seulement aligner les chiffres dans des tableaux. Le Directeur Général du Budget porte une exigence sur une qualité irréprochable de l’information budgétaire et comptable. Une qualité qui repose, selon elle, sur trois piliers non négociables que sont la régularité, la sincérité et l’exhaustivité. Une information budgétaire de qualité est le thermomètre de la performance opérationnelle. Elle permet d’identifier les postes budgétivores, de rationaliser les coûts de fonctionnement et de réorienter les ressources vers les investissements porteurs de croissance. Des comptes certifiés sont aussi le gage de la crédibilité institutionnelle vis-à-vis des bailleurs de fonds et de l’Etat actionnaire.
Si l’arrêté est applicable depuis l’exercice en cours, la DGB se veut pédagogue mais ferme. Tous les comptes produits au titre de l’exercice 2026 devront désormais l’être exclusivement sur le format harmonisé joint en annexe de l’instruction, lequel fait partie intégrante du texte. L’Etat ne va pas tolérer les approximations ni les dérives méthodologiques dans la présentation des comptes de l’exercice à venir, a prévenu la Chef de la DPC.
Au-delà de la forme, c’est sur les délais que l’oratrice a insisté avec la plus grande fermeté. Dans le rythme de la gouvernance moderne, une information financière qui arrive en retard est une information inutile, voire une information morte. Le respect des calendriers de production est un impératif de souveraineté économique. Cette urgence chronologique s’explique d’abord par la nécessité d’éclairer la prise de décision stratégique, le Gouvernement ayant besoin de connaître en temps réel la situation financière de ses démembrements pour arbitrer, octroyer les subventions et ne pas bloquer les investissements prioritaires. Elle tient ensuite au socle même de la transparence et de la reddition des comptes, les Conseils d’Administration devant exercer leur rôle d’orientation et de surveillance sans être mis devant le fait accompli, tandis que la Chambre des Comptes doit recevoir les états financiers dans les délais légaux pour mener à bien sa mission de certification. La transparence n’est plus une option cosmétique, elle est une exigence démocratique et légale. Le format harmonisé met ainsi fin au cloisonnement et impose désormais une collaboration institutionnelle et obligatoire entre ordonnateur et comptable public. Ils doivent, selon la formule consacrée par la DGB, parler d’une seule et même voix, la voix financière.
Com DGB


