Publié le : 23/09/26 9:50 AM
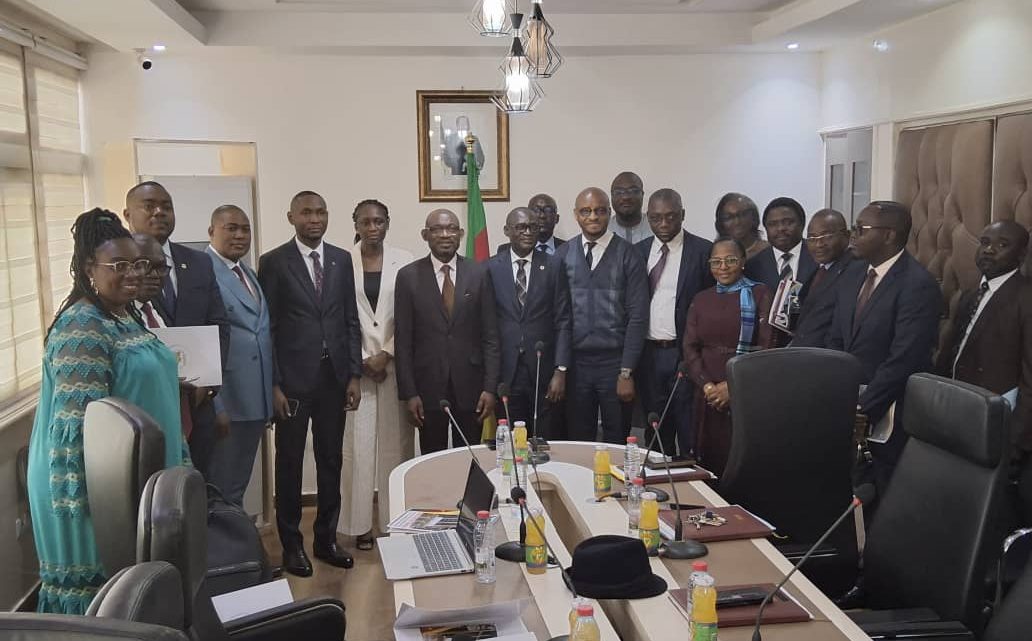
En mission d’imprégnation à Yaoundé du 20 au 30 septembre 2026, une délégation congolaise conduite par le Directeur Général des Comptes Publics et du Patrimoine, Saturnin IPODO-NZINGOU, est venue s’inspirer de l’expérience camerounaise en matière de gestion du patrimoine de l’État. Reçue par le Directeur Général du Budget, Cyrill Edou Alo’o, elle a pu mesurer la place centrale de la Comptabilité-matières dans la réforme des finances publiques en zone CEMAC.
Si tous les pays de la CEMAC ont transposé les directives communautaires, leur mise en œuvre reste pourtant inégale. Pour le Congo, où le seul texte encadrant la matière remonte à 1961 et où la pratique a depuis disparu, l’enjeu est de ne pas réinventer la roue et d’éviter les pièges qui font perdre temps et ressources financières. La délégation, composée de Belly Vadim Mongouo Ngonkoli, Grace Dauriane Ngoulou Mouetoua, Dantès Stève Hermann Fourou, De Mongo Thalès Gandzien et Godefroy Ossoa, a été reçue le 22 Septembre 2026 par le DGB, Cyrill Edou Alo’o, également Responsable du Programme 233 « Gestion Budgétaire de l’Etat ». Au cœur des échanges, un exposé sur la place de la Comptabilité-matières dans la réforme.
Pour la partie camerounaise, la Comptabilité-matières n’est pas une annexe technique mais une condition de cohérence de toute la réforme. Sans elle, la Comptabilité générale reste incomplète et le bilan de l’État ne peut être sincère, car la chaîne de la dépense s’arrête au paiement, au lieu de s’achever à la prise en charge effective du bien. L’exposé de la DGB démontre que cette centralité a été consacrée par la CEMAC elle-même. Après le socle initial des six directives du 19 décembre 2011 sur le budget et la comptabilité, la communauté a dû ajouter neuf ans plus tard , ajouter une septième directive. Il s’agit de la directive n°01/20-UEAC-CM-35 du 03 juillet 2020, entièrement dédiée à la Comptabilité des matières, et qui témoigne qu’il ne s’agissait pas d’un ajout de confort mais d’une lacune à combler.
Le modèle camerounais : normaliser, tenir, rapprocher, contrôler
Le dispositif camerounais présenté repose sur quatre fonctions complémentaires : La normalisation, assurée par la Direction de la Normalisation et de la Comptabilité-Matières qui élabore les normes et centralise les comptes ; la tenue, confiée dans chaque administration à des comptables-matières désignés par l’ordonnateur ; le rapprochement contradictoire périodique avec la Comptabilité générale du Trésor ; et enfin le contrôle à posteriori par les corps de contrôle et la juridiction des comptes. Ce qui impose la nécessité d’un pilote identifié avec une direction dédiée.
Apprendre pour mieux implémenter
Le chef de la délégation congolaise a justifié cette démarche d’apprentissage par les exigences nouvelles de la Comptabilité patrimoniale. Il a expliqué que, la production du Compte Général de l’État, dont le compte du patrimoine doit être certifié par la Cour des comptes, exige des éléments probants sur la gestion du patrimoine matériel et immatériel. Or, a-t-il reconnu, l’expérience congolaise en la matière est à bâtir, l’ancien cadre juridique ayant été abandonné. C’est pourquoi le choix du Cameroun s’est imposé, son expérience ayant paru forte et inspirante, notamment sur la structuration des textes, l’organisation du réseau des Comptables-matières, la définition de leurs responsabilités et les synergies entre la DGB, le Trésor, la Cour des comptes et le Parlement.
Comme l’a conclu l’exposé camerounais, la comptabilité des matières n’est pas le dernier chapitre de la réforme : elle en est la condition de cohérence. Si les six directives de 2011 ont organisé la circulation de l’argent public, la septième organise la traçabilité de ce que cet argent devient, en terme de patrimoine.
Com DGB


